PSD Banking

- 1.37K Bewertungen
- 4,5
- Downloads
- 100.000+
 Analyse von Mobxio
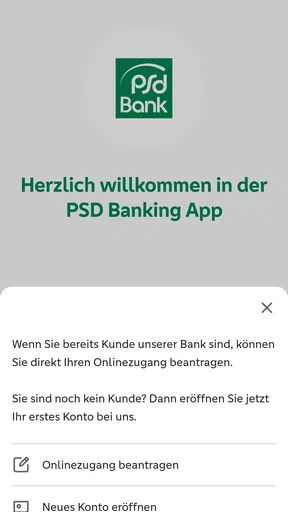
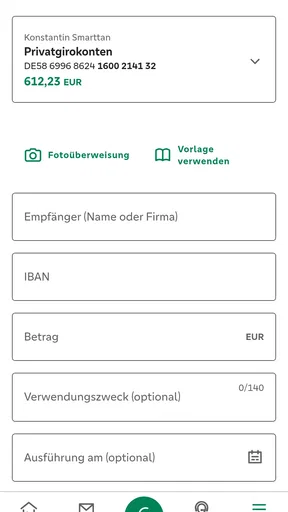
Wer seine PSD Bank regelmäßig nutzt, braucht im Alltag vor allem eines: einen schnellen Weg, den Kontostand zu prüfen und Bankgeschäfte nicht jedes Mal am Computer erledigen zu müssen. Genau dort setzt PSD Banking an. Ich habe die App als mobile Banking-Lösung betrachtet und finde ihren größten Wert nicht in spektakulären Extras, sondern in der Verbindung zwischen PSD-Bankkonto und Smartphone. Die Anwendung macht aus dem Handy eine praktische Schaltstelle für kurze Finanzaufgaben, ohne sich dabei wie eine überladene Finanzzentrale anzufühlen.
Die App gehört zur Kategorie Finanzen und wird vom Verband der PSD Banken e. V. entwickelt. Sie ist kostenlos erhältlich, richtet sich laut Altersfreigabe an Nutzer ab null Jahren und läuft ab iOS beziehungsweise Android 10. Mit der aktuellen Version 9.2.0 ist sie zudem auf einem Stand, der für eine regelmäßig gepflegte Banking-Anwendung spricht. Im Store kommt sie auf eine durchschnittliche Bewertung von 4,5 bei rund 3.600 Bewertungen; mehr als 100.000 Installationen zeigen außerdem, dass sie nicht nur für eine kleine Gruppe von PSD-Kunden interessant ist.
Der eigentliche Vorteil: Banking ohne Umweg über den Rechner
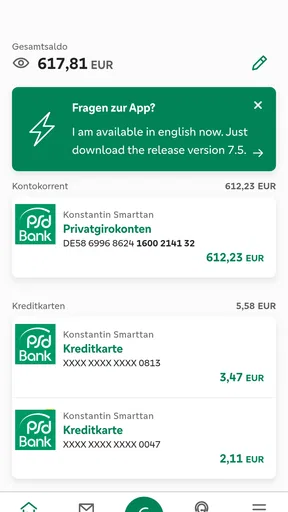
Die zentrale Fähigkeit von PSD Banking ist der mobile Zugriff auf das eigene Bankgeschäft. Das klingt zunächst selbstverständlich, verändert aber die Gewohnheiten spürbar. Ich muss nicht erst den Laptop öffnen, den Browser suchen und mich an einen größeren Arbeitsplatz setzen, wenn ich lediglich wissen möchte, ob eine Zahlung bereits angekommen ist. Für solche kurzen Momente ist das Smartphone oft der realistischere Zugang.
Besonders nützlich ist dieser Ansatz bei Situationen, in denen eine Entscheidung direkt von der Kontosituation abhängt. Beim Einkauf kann ich prüfen, ob eine erwartete Gutschrift eingegangen ist. Vor einer Überweisung lässt sich kontrollieren, welcher Betrag tatsächlich verfügbar ist. Nach einem Dauerauftrag kann ich nachvollziehen, ob die Buchung bereits sichtbar ist. Die App ersetzt dabei nicht die persönliche Finanzplanung, sie verkürzt aber den Weg zu den Informationen, die ich gerade brauche.
Ich sehe den Mehrwert deshalb weniger in der bloßen Tatsache, dass PSD Banking auf dem Smartphone läuft. Entscheidend ist die Verlagerung kleiner Bankentscheidungen in den passenden Moment. Aus „Das prüfe ich später am Computer“ wird eine Aufgabe, die sich unterwegs oder zwischen zwei anderen Tätigkeiten erledigen lässt. Gerade bei regelmäßigen Kontrollen verhindert das, dass sich unnötige Unsicherheit ansammelt.
Für Kunden einer PSD Bank ist diese Nähe zum eigenen Institut außerdem angenehmer als eine allgemeine Finanz-App, die viele Banken gleichzeitig bedienen will. Eine unabhängige Anwendung kann zwar mehrere Konten bündeln, wirkt bei einem einzelnen Hauptkonto aber manchmal wie eine zusätzliche Schicht. PSD Banking konzentriert sich dagegen auf den Zugang zur PSD-Bankbeziehung. Diese Spezialisierung ist ihre Stärke, zugleich aber auch ihre wichtigste Grenze.
Was die App im Alltag besser macht als Online-Banking im Browser
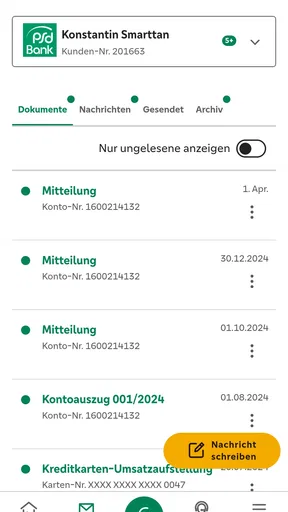
Der Browser bleibt eine gute Wahl, wenn ich längere Kontoauszüge prüfen, Unterlagen verwalten oder mehrere Dinge nacheinander erledigen möchte. Für den kurzen Blick zwischendurch ist eine App jedoch bequemer. Das Smartphone ist meist bereits entsperrt oder griffbereit, und der Einstieg fühlt sich weniger wie eine vollständige Sitzung an. Diese kleine Zeitersparnis klingt banal, entscheidet aber darüber, ob ich eine Finanzfrage sofort kläre oder aufschiebe.
Weitere spannende Beiträge
Lords Mobile x Transformers: Mehr als ein kurzer Nostalgieschub?
Free Fire x NARUTO SHIPPUDEN: Wie Anime-Fankultur das Gefecht zum Ritual macht
YouTube Music: Googles Musikkatalog ist seine größte Stärke und größte Abhängigkeit
SwiftKeys Gemeinschaft entsteht in den kleinen Entscheidungen des Alltags

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten
Im Vergleich zu einer klassischen Banking-App mit möglichst vielen Instituten hat PSD Banking einen klareren Fokus. Wer nur ein PSD-Konto nutzt, muss sich nicht durch Funktionen für fremde Banken arbeiten. Wer dagegen Konten bei mehreren Instituten, Kreditkartenanbieter oder Wertpapierplattformen in einer einzigen Übersicht zusammenführen möchte, wird eine übergreifende Finanz-App wahrscheinlich praktischer finden. Für diesen Nutzerkreis ist die Konzentration auf PSD Banking keine Vereinfachung, sondern möglicherweise eine zusätzliche App.
Auch eine Tabellenkalkulation erfüllt einen anderen Zweck. Sie hilft bei langfristigen Auswertungen und eigenen Budgets, zeigt aber nicht automatisch den aktuellen Stand der Bankverbindung. PSD Banking ist daher kein Ersatz für eine persönliche Haushaltsplanung. Ich würde die App als schnellen Zugang zu den Bankinformationen verwenden und eine separate Planung nur dann ergänzen, wenn ich Einnahmen, Rücklagen und variable Ausgaben über längere Zeit analysieren möchte.
So wirkt der mobile Ablauf in der Praxis
Der sinnvollste Umgang mit der App beginnt für mich nicht mit häufigem Öffnen aus Langeweile, sondern mit klaren Anlässen. Ich prüfe den Kontostand, wenn eine Rechnung ansteht, kontrolliere eine erwartete Buchung oder erledige eine Überweisung, sobald ich die nötigen Angaben zur Hand habe. Dadurch bleibt PSD Banking ein Werkzeug für konkrete Entscheidungen und wird nicht zu einer Quelle für ständiges Nachsehen.
Ein realistisches Beispiel: Am Monatsanfang stehen mehrere Abbuchungen an, während eine Rückzahlung noch erwartet wird. Statt mich auf den ungefähren Kontostand zu verlassen, öffne ich die App, prüfe die sichtbaren Buchungen und entscheide dann, ob eine weitere Zahlung sofort sinnvoll ist. Der Nutzen liegt hier nicht darin, dass die App meine Entscheidung übernimmt. Sie liefert mir schneller die Ausgangslage, auf deren Basis ich selbst entscheide.
Ein zweiter praktischer Ablauf betrifft eine Überweisung an eine neue Rechnungsempfängerin oder einen neuen Rechnungsempfänger. Ich kann die Rechnung auf dem Smartphone geöffnet lassen, die Zahlungsdaten sorgfältig vergleichen und den Vorgang anschließend in der Banking-App ausführen. Genau an dieser Stelle ist Aufmerksamkeit wichtiger als Geschwindigkeit. Mobile Bedienung verleitet leicht dazu, eine Zahlung zwischen zwei Terminen hastig abzuschicken. Ich würde deshalb Empfängername, Betrag und Verwendungszweck immer noch einmal in Ruhe prüfen.
Für wiederkehrende Aufgaben empfiehlt sich eine feste Routine. Ich würde beispielsweise einmal pro Woche die jüngsten Kontobewegungen ansehen und nicht erst dann reagieren, wenn eine Zahlung unerwartet aussieht. Das ist kein spezielles Versprechen der App, sondern eine sinnvolle Arbeitsweise, die den mobilen Zugang ausnutzt. Der kleine Bildschirm eignet sich für eine schnelle Kontrolle; bei einer längeren Suche durch viele Buchungen ist der Browser meist angenehmer.
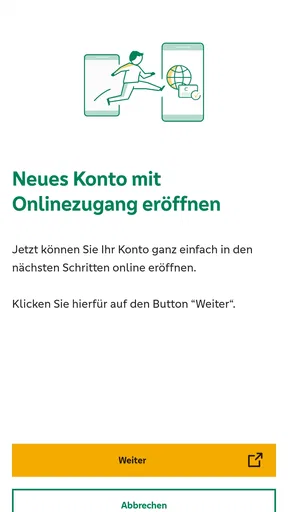
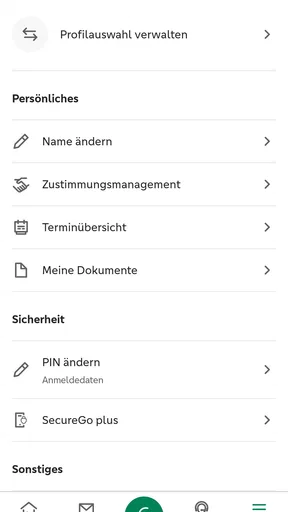
Wer die App zum ersten Mal einrichtet, sollte sich Zeit für die Sicherheits- und Anmeldefunktionen nehmen, statt den Vorgang nebenbei zu erledigen. Bei Banking-Anwendungen ist ein sauber eingerichteter Zugang wichtiger als ein besonders schneller Start. Ich würde außerdem darauf achten, dass das Smartphone selbst mit einer sicheren Gerätesperre geschützt ist. Ein Banking-Zugang sollte nicht allein darauf vertrauen, dass das Telefon gerade in der eigenen Hand liegt.
Der beste Anwendungsfall: kurze Kontrolle vor einer echten Entscheidung
Am stärksten ist PSD Banking für Menschen, die ihr PSD-Konto regelmäßig nutzen, aber nicht jedes Mal eine vollständige Finanzsitzung brauchen. Dazu gehören etwa Berufstätige, die vor einer Zahlung kurz den verfügbaren Betrag prüfen möchten, Familien mit vielen monatlichen Buchungen oder Nutzer, die den Eingang einer Überweisung zeitnah kontrollieren wollen.
Ich finde besonders den Moment vor einer größeren Alltagsausgabe überzeugend. Nicht, weil die App eine Bewertung der Ausgabe vornimmt, sondern weil sie die spontane Vermutung durch einen aktuellen Blick auf das Konto ersetzt. Das kann helfen, eine Zahlung zu verschieben, eine Rücklage nicht versehentlich anzutasten oder eine erwartete Gutschrift nicht doppelt einzuplanen.
Auch für Personen, die selten am Desktop arbeiten, ist der mobile Zugang sinnvoll. Wer einen Rechner nur für Bankgeschäfte einschaltet, empfindet Online-Banking schnell als unnötig umständlich. Auf dem Smartphone passt die Kontrolle eher in den Tagesablauf. Das gilt vor allem für Nutzer, die ihre Bankverbindung überwiegend bei einer PSD Bank führen und keine umfassende Kontenverwaltung über verschiedene Anbieter benötigen.
Ein weniger offensichtlicher Einsatz ist die Kontrolle nach einem Umzug, einer Reise oder einer Phase mit ungewöhnlich vielen Zahlungen. In solchen Zeiten verliert man leichter den Überblick über den zeitlichen Ablauf von Buchungen. Der schnelle mobile Zugriff hilft, die tatsächlichen Kontobewegungen von bloßen Erwartungen zu unterscheiden. Ich würde die App dabei nicht als Reisebudget oder Ausgaben-Tracker missverstehen, sondern als verlässlichen Blick auf die Bankseite der eigenen Finanzen.
Wo die Bequemlichkeit an Grenzen stößt
Die mobile Form bringt auch Reibung mit sich. Ein Smartphone-Bildschirm ist nicht ideal, wenn ich viele Buchungen vergleichen, längere Informationen lesen oder eine aufwendige Finanzübersicht erstellen möchte. Für solche Aufgaben bleibt das klassische Online-Banking am Computer die bessere Alternative. PSD Banking ist am überzeugendsten, wenn eine konkrete Handlung oder Kontrolle im Vordergrund steht.
Die Spezialisierung auf PSD Bankkunden ist ein weiterer Trade-off. Für ein Hauptkonto bei der PSD Bank ist sie angenehm übersichtlich. Sobald ich aber Konten bei anderen Instituten gleichwertig beobachten möchte, brauche ich wahrscheinlich zusätzliche Lösungen. Eine Multi-Banking-App kann dann mehr Übersicht bieten, verlangt im Gegenzug aber meist mehr Einrichtung und eine größere Bereitschaft, Finanzzugänge an einer zentralen Stelle zu verwalten.
Auch die kostenlose Nutzung sollte nicht mit einem Versprechen verwechselt werden, dass jede denkbare Bankfunktion enthalten ist. Der Preis macht die App leicht zugänglich, sagt aber nichts darüber aus, ob sie für eine bestimmte persönliche Arbeitsweise genügt. Wer vor allem Wertpapierdepots, detaillierte Kategorien, Haushaltsbudgets oder umfassende Vermögensanalysen sucht, sollte seine Erwartungen entsprechend anpassen und prüfen, ob ein spezialisiertes Werkzeug besser passt.
Ein weiterer Punkt ist die Verantwortung bei mobilen Zahlungen. Eine schnelle App kann dazu führen, dass man Empfängerangaben nur flüchtig kontrolliert. Ich würde deshalb gerade bei neuen Zahlungsempfängern nicht allein auf die Bequemlichkeit setzen. Die App kann den Vorgang verkürzen, aber sie nimmt mir nicht die Pflicht ab, jede Überweisung sorgfältig zu prüfen.
Die Altersfreigabe ab null Jahren ist vor allem eine formale Einordnung und kein Hinweis darauf, dass die Anwendung für Kinder als eigenständiges Finanzwerkzeug gedacht ist. In der Praxis richtet sich Banking selbstverständlich an Kontoinhaber und Personen, die ihre Bankgeschäfte eigenverantwortlich erledigen. Für Familien kann die App dennoch interessant sein, wenn Erwachsene ihre Kontobewegungen mobil im Blick behalten möchten.
Für wen sich PSD Banking besonders lohnt
Am meisten profitieren meiner Einschätzung nach Kunden, deren finanzielle Welt stark auf die PSD Bank konzentriert ist. Wenn ich regelmäßig den Kontostand prüfe, Überweisungen anstoße und Buchungen kontrolliere, erfüllt die App ihren Zweck ohne unnötige Umwege. Die kostenlose Verfügbarkeit senkt die Einstiegshürde zusätzlich, und die breite Verbreitung mit über 100.000 Installationen zeigt, dass der mobile Ansatz für viele Nutzer alltagstauglich ist.
Auch weniger technikaffine Nutzer können mit der App glücklich werden, sofern sie grundsätzlich mit Smartphone-Anwendungen zurechtkommen. Der Vorteil liegt in der Nähe zum vertrauten Gerät, nicht in einer komplizierten Sammlung von Finanzwerkzeugen. Wer dagegen seine Konten aus mehreren Banken auf einer Seite zusammenführen oder ein detailliertes digitales Haushaltsbuch führen möchte, sollte eher eine dafür ausgelegte Alternative wählen.
Für mich ist außerdem wichtig, wie oft jemand Bankgeschäfte erledigt. Bei nur wenigen Kontakten pro Jahr reicht möglicherweise der Browserzugang. Wer dagegen mehrfach pro Woche wissen möchte, ob eine Buchung eingegangen ist oder ob eine Zahlung ausgeführt werden kann, spürt den Unterschied zwischen App und Browser deutlich stärker. Der Nutzen wächst also mit der Häufigkeit kleiner Kontrollen.
Die aktuelle Version 9.2.0 und die Bewertung von 4,5 vermitteln einen positiven Gesamteindruck, ersetzen aber nicht den persönlichen Test des eigenen Ablaufs. Ich würde vor allem prüfen, ob die Anmeldung bequem funktioniert, ob die Darstellung auf dem eigenen Gerät gut lesbar ist und ob die täglichen Bankaufgaben ohne Umwege erreichbar sind. Genau diese Punkte entscheiden stärker über Zufriedenheit als eine einzelne Store-Bewertung.
Mein Urteil nach dem praktischen Blick auf die Kernfunktion
PSD Banking ist keine Finanz-App, die ich wegen einer großen Sammlung zusätzlicher Werkzeuge empfehlen würde. Ich empfehle sie wegen ihres klaren Nutzens: Sie bringt den Zugang zur PSD Bank dorthin, wo viele alltägliche Entscheidungen ohnehin stattfinden – auf das Smartphone. Für Kontrollen, einfache Bankvorgänge und den schnellen Abgleich zwischen Erwartung und tatsächlicher Buchung ist das überzeugend.
Die Anwendung passt besonders gut zu Menschen mit einem zentralen PSD-Konto und einem mobilen, unkomplizierten Banking-Alltag. Sie passt weniger gut zu Nutzern, die mehrere Banken bündeln, umfangreiche Budgets führen oder ihre Finanzen am liebsten am großen Bildschirm analysieren. Diese Einschränkung ist kein Fehler, sondern die direkte Folge des fokussierten Konzepts.
Mein praktischer Rat lautet deshalb: Nutze PSD Banking für kurze, regelmäßige Bankentscheidungen und behalte den Browser für ausführliche Kontrollen oder längere Auswertungen. Prüfe vor jeder Überweisung die Empfängerdaten sorgfältig, richte den Zugang nicht hastig ein und entwickle eine feste Kontrollroutine statt ständig impulsiv nachzusehen. Wer genau diesen mobilen Zugriff sucht, bekommt mit PSD Banking eine kostenlose und angenehm direkte Lösung für das tägliche Konto-Management.
Häufig gestellte Fragen zu PSD Banking
Was ist PSD Banking und welche Funktionen bietet die App?
PSD Banking ist die mobile Banking-Anwendung der PSD Bank, mit der Nutzer ihre Konten und Finanzen unterwegs verwalten können. Je nach unterstützter PSD Bank lassen sich Kontostände und Umsätze abrufen, Überweisungen ausführen, Vorlagen verwenden und möglicherweise mehrere Konten einsehen. Der genaue Funktionsumfang kann sich je nach Bank, Kontoart und App-Version unterscheiden. Vor dem Download sollte daher geprüft werden, ob die eigene PSD Bank vollständig unterstützt wird.
Ist PSD Banking sicher und wie werden meine Bankdaten geschützt?
Die App verwendet üblicherweise Sicherheitsverfahren, die beim mobilen Banking in Deutschland vorgeschrieben und bei Banken etabliert sind. Dazu gehören eine verschlüsselte Datenübertragung, geschützte Anmeldedaten und eine zusätzliche Freigabe von Zahlungen über ein TAN-Verfahren. Trotzdem sollten Nutzer ihr Smartphone mit Displaysperre sichern, keine Banking-Daten über öffentliche WLANs eingeben und die App ausschließlich aus dem offiziellen App Store oder Google Play Store installieren.
Welche Voraussetzungen müssen für die Nutzung von PSD Banking erfüllt sein?
Für die Nutzung benötigen Sie in der Regel ein Konto bei einer teilnehmenden PSD Bank, einen aktivierten Online-Banking-Zugang und ein kompatibles Android- oder iOS-Gerät. Zusätzlich kann die Einrichtung eines separaten TAN- oder Freigabeverfahrens erforderlich sein. Eine aktuelle Betriebssystemversion ist empfehlenswert, da ältere Geräte möglicherweise nicht mehr unterstützt werden. Die Zugangsdaten sollten niemals an andere Personen weitergegeben werden.
Kann ich mit PSD Banking Überweisungen durchführen und Zahlungen freigeben?
In der Regel können Nutzer mit PSD Banking Überweisungen erfassen, Empfänger verwalten und bestehende Vorlagen verwenden. Je nach PSD Bank und eingerichteter Sicherheitsmethode müssen Zahlungen anschließend über ein TAN-Verfahren oder eine separate Freigabe-App bestätigt werden. Funktionen wie Echtzeitüberweisungen, Daueraufträge oder Auslandsüberweisungen sind möglicherweise nicht bei allen Instituten verfügbar. Prüfen Sie deshalb die Angaben Ihrer eigenen PSD Bank.
Ist PSD Banking kostenlos und fallen bei der Nutzung zusätzliche Gebühren an?
Der Download der PSD-Banking-App ist normalerweise kostenlos. Daraus folgt jedoch nicht automatisch, dass sämtliche Bankdienstleistungen gebührenfrei sind. Eventuelle Kosten können vom Kontomodell, der jeweiligen PSD Bank, dem gewählten TAN-Verfahren oder einzelnen Zahlungsarten abhängen. Auch mobile Daten können Gebühren verursachen, wenn Sie die App ohne WLAN verwenden. Verbindliche Informationen erhalten Sie im Preis- und Leistungsverzeichnis Ihrer PSD Bank.
Die besten Seiten von PSD Banking
Das sollten Sie bei PSD Banking beachten